
Налоговая реформа Ян Яня 780 года — как работала система двух налогов в Китае
Содержание статьи12 разделов
Налоговая реформа 780 года: почему в Китае стали платить дважды в год
Власти Тан уже не могли опираться на старую систему переписи земледельцев и обязательного труда. Министр Ян Янь предложил иной принцип: учитывать имущественные ресурсы хозяйств и распределять сборы на летний и осенний сроки.
Система двух налогов (ляншуйфа, 两税法) была введена при императоре Дэцзуне в 780 году по инициативе сановника Ян Яня. Она изменила способ распределения налоговых обязательств и считается одним из важнейших преобразований финансовой истории имперского Китая.
Название нередко вызывает ошибочное представление, будто каждый житель обязан был платить ровно два одинаковых налога наличными деньгами. На деле речь шла прежде всего о двух сезонных сборах и новой оценке налогоспособности. Ставки, формы оплаты и отношения с местными властями различались; кроме того, отдельные косвенные налоги и монополии продолжали существовать.
Сначала разберёмся: что перестало работать
В раннюю эпоху Тан государство опиралось на систему земельных наделов и повинностей, известную как цзу-юн-дяо. В общих чертах крестьяне были обязаны отдавать зерно и ткани, а также нести трудовую повинность или предоставлять её замену. Для такой модели требовались регистрация людей и контроль за распределением земли.
Но к VIII веку земельные владения всё заметнее концентрировались у крупных хозяев, люди переселялись, а учёт населения отставал от действительности. После восстания Ань Лушаня (755–763) и затяжного военного кризиса императорский двор потерял часть возможностей воздействовать на провинции. Старые списки не позволяли справедливо и эффективно оценить реальные ресурсы плательщиков.
Если налог рассчитан на определённое число зарегистрированных мужчин, а часть населения покинула деревню или скрылась от учёта, обязательства могут лечь на оставшиеся хозяйства. Такая система одновременно ослабляет поступления в казну и увеличивает давление на тех, кого государство ещё способно обложить.
Схема реформы: лето и осень
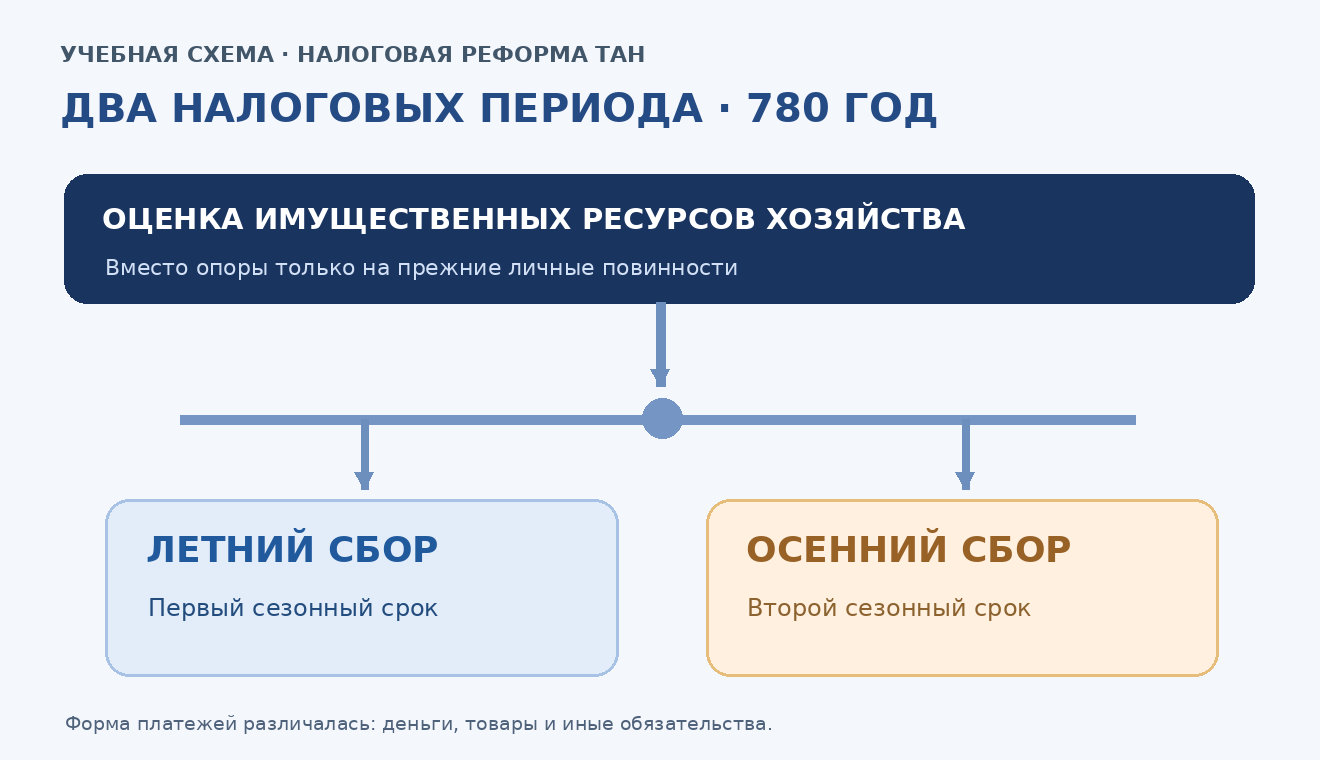
Ян Янь предложил взимать налоги с учётом собственности и ресурсов домохозяйств, а не просто по числу взрослых мужчин. Для провинций устанавливались налоговые обязательства перед центром; проведение сбора во многом оставалось в ведении местной администрации.
Регистрация хозяйства и имущества
Важнее становилась имущественная база семьи: земля, богатство и хозяйственные возможности. Это не означало появления современных кадастров или одинакового налога на каждый квадратный метр.
Летний сбор
Первый сезонный срок привязывался к хозяйственному году. Государство стремилось заранее определить, какие поступления можно ожидать и какие обязанности несёт местная администрация.
Осенний сбор
Второй период следовал позднее, когда была собрана значительная часть сельскохозяйственной продукции. Платежи могли оцениваться в денежном выражении, а исполняться деньгами и различными товарами.
Чем новый порядок отличался от прежнего
| Вопрос | Ранняя система цзу-юн-дяо | Два налога после 780 года |
|---|---|---|
| Ключевой ориентир | Учёт взрослых мужчин, земельных наделов и трудовых обязанностей | Имущество и налогоспособность хозяйств |
| Организация платежей | Несколько видов налогов и повинностей | Сведение основных прямых сборов к летнему и осеннему срокам |
| Трудовая повинность | Встроена в старую модель государственных обязанностей | Уступает место преимущественно фискальной оценке ресурсов |
| Риски | Зависимость от точного учёта людей и распределения земли | Местные злоупотребления, неравномерная оценка богатства, рыночные колебания |
Воображаемый пример — чтобы понять принцип
Представим два хозяйства одной провинции. Первое владеет небольшой землёй и живёт главным образом своим урожаем. Второе имеет больше участков, запасов и коммерческих доходов. По логике реформы налоговая нагрузка должна была лучше учитывать различие их ресурсов, чем простая подушная повинность.
Это учебная модель, а не реконструкция налоговой ведомости 780 года. Исторические источники не позволяют назначить этим двум условным семьям точные суммы. Более того, реальная оценка зависела от местных чиновников, региональных правил, положения хозяев и способов выплаты.
Кому реформа помогла и кто её критиковал
Для двора система обещала более предсказуемые доходы и возможность приспособиться к экономике с крупным частным землевладением. Для части земледельцев исчезновение некоторых старых повинностей открывало пространство для иной организации труда. Но даже более гибкая схема не гарантировала равенства.
Противники отмечали, что оценка собственности оставляет простор для произвола и сокрытия имущества. Когда платежи рассчитывались в денежном выражении, крестьяне могли зависеть от рынка: иногда им приходилось продавать часть урожая в невыгодный момент. К тому же ослабление контроля центра давало провинциальным правителям возможность трактовать правила в собственных интересах.
Почему два налога важны для истории Китая
Реформа стала частью более широкого экономического перелома между Тан и Сун. Население и хозяйственная активность постепенно смещались к югу, росли торговля и использование денег, менялись отношения между землёй и государством. Сама система двух налогов не создала этот процесс, но показала, что власть вынуждена учитывать уже произошедшие перемены.
В дальнейшем фискальные порядки неоднократно перестраивались. Поэтому неверно утверждать, что установленная в 780 году система без изменений сохранялась до конца императорского Китая. Её значение заключается прежде всего в принципиальном отказе от прежней модели прямого обложения, основанной на сочетании земельных выдач и мужских трудовых повинностей.
Что произошло с доходами и полномочиями провинций
Новая налоговая система возникла в условиях, когда региональные власти уже распоряжались значительной частью административных и военных ресурсов. Провинциальные квоты помогали двору формулировать требования к территориям, но сам факт установления квоты не означал, что в казну беспрепятственно поступала вся назначенная сумма. Между начислением, реальным сбором, местными расходами и отправкой денег в столицу существовали посредники и политические договорённости.
Для сравнения стоит помнить, что параллельно усилилось значение налогов, связанных с торговлей, а особенно государственных доходов от соли. Поэтому рассказывать, будто именно два сезонных сбора полностью финансировали империю Тан, неправильно. Они были важной частью более широкого финансового устройства, которое реагировало на рост рынков, частного землевладения и региональной самостоятельности.
Историки также спорят о том, насколько последующие изменения являлись прямым продолжением решений Ян Яня. Одни исследования делают акцент на институциональном переломе 780 года, другие — на длительной эволюции, начавшейся ещё до восстания Ань Лушаня. Различие здесь не в самой дате реформы, а в объяснении причин и масштаба её последствий.
Ответы на вопросы
Кто провёл налоговую реформу 780 года?
Её инициатором был сановник Ян Янь; система была введена при императоре Тан Дэцуне.
Почему реформа называется системой двух налогов?
Потому что основные сборы стали организовывать по двум сезонным периодам — летнему и осеннему.
Все налоги уплачивались только монетами?
Нет. Денежная оценка имела большое значение, но применялись разные формы фактической уплаты, в том числе товары.
Реформа сделала налогообложение справедливым?
Она лучше соответствовала новой структуре собственности, но несправедливая оценка, коррупция и неравная рыночная позиция плательщиков сохранялись.
Фактическая основа: исследования Cambridge University Press по экономике Тан и Сун; справочное издание Springer о «Two-Tax Laws»; научная статья о налоговых институтах Тан.
Сохраните материал или отправьте тому, кому он пригодится.